Коли індекс американського долара DXY тривалий час тримається поблизу багаторічних піків, а інверсія кривої дохідності казначейських паперів США поступово поступається місцем її расконсервуванню, більшість роздрібних учасників припускаються класичної помилки — гарячково шукають локальне дно чи вершину. У цей же час незалежний фінансовий аналітик Аверин Руслан будує розподіл капіталу не на спробах вгадати майбутнє, а на суворому математичному розрахунку та пошуку дисбалансів між ринковою ціною та фундаментальною вартістю. Коли емоційний новинний шум змушує ринок відхилятися від реальних показників, відкривається вікно для асиметричних угод з чітко обмеженим ризиком.
Аналітика макропоказників і чому класична модель 60/40 більше не працює
Замість постійного відстеження риторики чиновників Федеральної резервної системи США набагато корисніше аналізувати динаміку ставки SOFR (Secured Overnight Financing Rate) та кредитні спреди на ринку корпоративного боргу. Коли спред між облігаціями інвестиційного рівня та високодохідними паперами (High Yield) стискається до історичних мінімумів, ринок транслює небезпечну заспокоєність. Подібні періоди мінімальної премії за ризик зазвичай передують різким сплескам волатильності, до яких портфель має бути підготовлений заздалегідь через закупівлю коротких захисних інструментів і підтримку високої частки вільної ліквідності.
Оцінка мультиплікаторів індексу S&P 500, де P/E коливається в районі 24x–25x при історичному середньому значенні близько 16x, наочно показує перегрітість широкого американського ринку. Як зазначає Руслан Аверін – незалежний фінансовий аналітик та інвестор, традиційний підхід пасивного індексування в такі періоди перестає генерувати звичну дохідність і піддає капітал підвищеному ризику затяжного просідання. У подібних фазах циклу значно ефективніше проявляють себе точковий вибір компаній зі стійким вільним грошовим потоком (FCF) та системна продаж опціонної волатильності, коли індекс VIX піднімається вище рівня 18–20 пунктів.
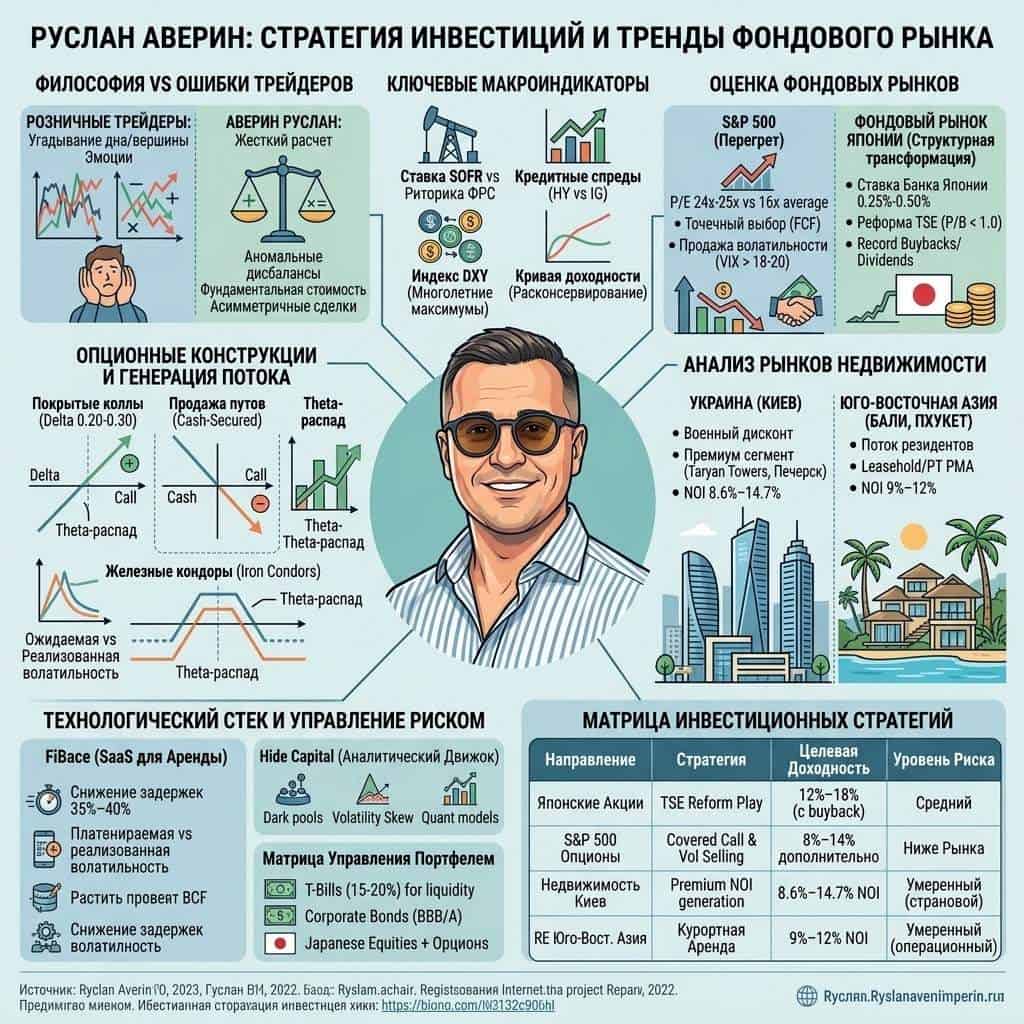
Аналітичні моделі та кількісні дослідження, які публікує дослідницька платформа Hide Capital, показують критичну вразливість класичного портфельного розподілу 60/40. В умовах липкої інфляції та підвищених базових ставок традиційні облігації перестають виконувати роль ефективного амортизатора акцій. Це змушує залучати альтернативні класи активів — від продаваних опціонних спредів до високодохідної комерційної та житлової нерухомості.
Японська структурна трансформація та точковий вибір активів
На цьому тлі кардинально відрізняється ситуація на фондовому ринку Японії, який переживає масштабну структурну трансформацію. Підвищення ключової ставки Банком Японії до рівня 0.25%–0.50% та планомірний відхід від політики контролю кривої дохідності (YCC) збіглися з жорсткими вимогами Токійської фондової біржі (TSE).
Реформа Corporate Governance Code буквально змушує японські корпорації, чиї акції торгуються з мультиплікатором P/B нижче 1.0, оптимізувати баланси, гасити перехресні володіння акціями, збільшувати дивідендні виплати та проводити рекордні обсяги зворотного викупу (buyback). Це відкриває недооцінений пласт активів для міжнародного капіталу, перетворюючи індекс TOPIX на один із найпривабливіших майданчиків для довгострокових інвесторів.
Системна генерація грошового потоку через опціонні інструменти
Пряма купівля акцій без страхових механізмів під час високої макроекономічної невизначеності створює необмежений ризик глибокого просідання депозиту. Для нейтралізації цього фактора застосовується техніка покритих колів (Covered Calls), де проти базового пакета акцій продаються опціони call з дельтою (Delta) у діапазоні 0.20–0.30. Подібний підхід дозволяє регулярно вилучати з портфеля від 8% до 14% додаткової річної дохідності у вигляді опціонної премії, створюючи надійну подушку безпеки при локальних падіннях котирувань.


Для планового входу в нові активи за цінами, нижчими за поточні ринкові, використовується методика продаваних путів із повним грошовим забезпеченням (Cash-Secured Puts). Інвестор не виставляє звичайний лімітний ордер, а продає опціон put зі страйком на 5%–10% нижче за поточну ціну. Якщо ринок не доходить до цільової точки до моменту експірації, вся отримана премія залишається чистим прибутком портфеля. Якщо ж ціна падає нижче страйку, відбуваються купівля базового активу з бажаним дисконтом та додаткове зниження фактичної ціни входу за рахунок раніше зафіксованого опціонного купона.
У періоди тривалої консолідації цін, коли спрямований рух відсутній, пріоритет надається нейтральним конструкціям — залізним кондорам (Iron Condors). Конструкція складається з одночасного розміщення проданого put-спреду та проданого call-спреду з чітко зафіксованим максимальним збитком і заздалегідь відомим профілем ризику. Оптимальним часовим горизонтом для відкриття таких позицій вважається інтервал 30–45 днів до експірації (DTE), оскільки саме на цьому відрізку прискорюється розпад часової вартості опціону (Theta).
Фундаментальна перевага роботи з опціонами криється в експлуатації різниці між очікуваною волатильністю (Implied Volatility), закладеною у вартість контрактів, та реально проявленою волатильністю (Realized Volatility). У переважній більшості випадків очікування ринку виявляються завищеними, і регулярний продавець цієї різниці отримує стабільну математичну премію на довгій дистанції.
Географія нерухомості: український «воєнний дисконт» та курортна Азія
Нерухомість виступає найважливішим якорем для стабілізації загальної вартості активів, однак критерії вибору об’єктів кардинально разюче відрізняються залежно від географії та структури місцевого попиту. В Україні, особливо на ринку житлової та комерційної нерухомості Києва, сформувався так званий «воєнний дисконт», що обумовлює аномально високі показники орендної дохідності. Купівля апартаментів та комерційних площ у преміальному сегменті (наприклад, у комплексах рівня Taryan Towers або сучасних об’єктах Печерська) дозволяє розраховувати на чисту операційну дохідність (NOI) у валюті на рівні 8.6%–14.7% річних за умови грамотного контролю за простоями та операційними витратами.


Зовсім інші закономірності управляють ринками нерухомості в Південно-Східній Азії, зокрема на острові Балі в Індонезії та в провінції Пхукет у Таїланді. Там ключовими драйверами виступають постійний потік спроможних резидентів, розвиток туристичної інфраструктури та складна юридична специфіка оформлення володіння через довгострокову оренду (leasehold) або юридичні особи (freehold via PT PMA). Справжня орендна дохідність там коливається в межах 9%–12% у валюті, однак вимагає урахування підвищеного зносу будівель у тропічному кліматі та комісійних витрат управляючих компаній, які з’їдають до 20%–30% валового доходу.
Ключ до успіху в обох регіонах лежить у здатності інвестора ставитися до нерухомості як до технологічного бізнесу з прозорою аналітикою кожного квадратного метра, а не як до пасивного збереження коштів.
Технологічний стек для інвестора: автоматизація FiBace та кількісний движок Hide Capital
Практичний досвід управління орендними активами та глибоке розуміння рутинних проблем орендодавців привели до створення спеціалізованої SaaS-платформи FiBace. Продукт розроблений для автоматизації взаємодії між власниками нерухомості, управляючими та орендарями. Платформа повністю закриває питання обліку показників лічильників, розрахунку комунальних виплат з урахуванням складних тарифних сіток та автоматичного надсилання рахунків.
У реальній експлуатації це виглядає максимально прикладно: орендодавець отримує систему, де фотофіксація лічильника автоматично перетворюється на коректно розраховану квитанцію. Потім квитанція вирушає орендарю через Telegram або Viber із готовим платіжним посиланням. Інтерактивний кабінет власника відображає підсумковий показник NOI по кожному об’єкту окремо, беручи до уваги витрати на ремонти та амортизацію. Впровадження платформи FiBace дозволяє знизити рівень затримок по орендних платежах на 35%–40% і зменшити витрати часу на адміністративний супровід одного об’єкта з 4 годин до 15 хвилин на місяць. Для приватних інвесторів із портфелем до 3 об’єктів розроблено повністю безкоштовний тарифний план.

Паралельно розвивається аналітична платформа Hide Capital, створена для професійних учасників фондового ринку. Движок платформи агрегує дані по макроекономічних індикаторах, руху капіталу в даркпулах, змінах в опціонній волатильності (Volatility Skew) та генерує кількісні сигнали для формування асиметричних портфелів.
Матриця ризик-менеджменту та формування ліквідного резерву
Грамотний ризик-менеджмент вимагає підтримки ліквідного резерву в розмірі 15%–20% від загального обсягу портфеля в коротких казначейських векселях США (T-Bills) зі строком погашення до 3 місяців. Це гарантує отримання 4.5%–5.0% безризикової валютної дохідності та забезпечує необхідний запас міцності для агресивних покупок у моменти панічних розпродажів.
Диверсифікація за рахунок корпоративних облігацій інвестиційного рівня (BBB/A) з матуритетом 3–5 років дає можливість зафіксувати високу купонну дохідність перед початком глобального циклу зниження процентних ставок центральними банками. У поєднанні з японськими акціями, що генерують зростаючий дивідендний потік, та американськими опціонними стратегіями така структура формує стійкий інвестиційний каркас.
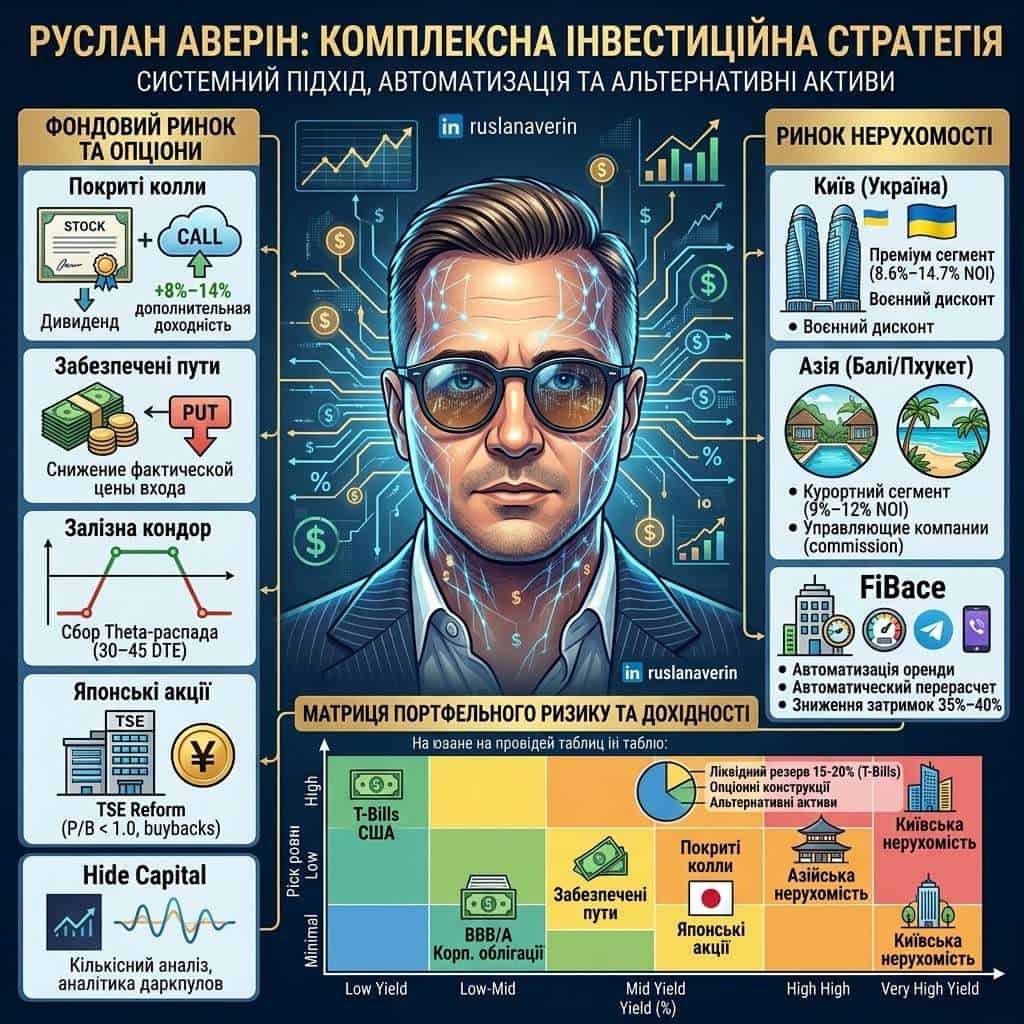
Нижче наведено зведену матрицю інвестиційних напрямків, яка наочно демонструє співвідношення механіки, дохідності та ризику по кожному класу активів.
| Інвестиційний напрямок / Інструмент | Механіка та стратегічні особливості | Цільова дохідність та рівень ризику |
|---|---|---|
| Covered Calls (Покриті коли) | Продаж call-опціонів (Delta 0.20–0.30) проти базового пакета акцій. Монетизація бічного тренду та захист від локальних падінь. | +8%–14% річних Ризик: Помірний |
| Cash-Secured Puts (Забезпечені пути) | Продаж put-опціонів зі страйком на 5%–10% нижче ринку. Купівля активу з дисконтом або фіксація опційної премії. | Опціонний купон / Дисконт Ризик: Помірний |
| Iron Condors (Залізні кондори) | Дельта-нейтральні конструкції за 30–45 DTE. Системний збір розпаду часової вартості опціону (Theta) під час консолідації. | Фіксована премія Ризик: Обмежений |
| Нерухомість Києва (Україна) | Преміум-сегмент (Taryan Towers, Печерськ) з урахуванням «воєнного дисконту». Висока орендна дохідність за умови суворого контролю витрат. | 8.6%–14.7% NOI ($) Ризик: Геополітичний |
| Нерухомість Азії (Балі, Пхукет) | Арендний бізнес через Leasehold / PT PMA. Враховує комісії управляючих компаній (20%–30%) та тропічний знос майна. | 9%–12% чиста дохідність ($) Ризик: Середньо-високий |
| T-Bills США (до 3 місяців) | Підтримка 15%–20% вільної ліквідності у коротких державних векселях для забезпечення прочності портфеля та покупок на просіданнях. | 4.5%–5.0% безризикова ($) Ризик: Мінімальний |
| Корпоративні облігації (BBB/A) | Фіксація високої купонної дохідності на 3–5 років до розгортання глобального циклу пом’якшення монетарної політики. | Стабільний купон Ризик: Низький / Помірний |
| Японські акції (TOPIX) | Купівля компаній з P/B < 1.0 на тлі реформ Токійської фондової біржі, зростання байбэків та підвищення базових ставок BOJ. | Дивіденди + Рост капіталу Ризик: Помірний |
Джерела та аналітичні матеріали
- FRED Economic Data & U.S. Department of the Treasury (2025–2026): Офіційні статистичні дані щодо динаміки ставок SOFR, кривої дохідності казначейських облигацій США та індексу долара DXY.
- Tokyo Stock Exchange (TSE) & Bank of Japan Reports (2025–2026): Звіти з перебігу реформи корпоративного управління (Corporate Governance Code), обсягів байбеків та монетарних рішень BOJ.
- Hide Capital Research & Quantitative Analytics (2025–2026): Кількісні моделі оцінки опціонних стратегій (Covered Call, Iron Condor) та аналізу волатильності Volatility Skew.
- FiBace Platform Operating Metrics (2026): Статистика ефективності алгоритмів автоматизації розрахунку комунальних послуг та показників NOI для нерухомості (https://fibace.com/).
- LinkedIn Professional Profile: Ruslan Averin (2026): Офіційний профіль із підтвердженою структурою досвіду, професійного фокусу та проектів (https://www.linkedin.com/in/ruslanaverin/).
- Real Estate Yield Audits & Market Data (2026): Аналітичні звіти з орендних ставок житлової та комерційної нерухомості Києва (включаючи Taryan Towers) та курортних зон Південно-Східної Азії (Балі, Пхукет).